Carro de leilão de financeira: deságio de 30% na Fipe vale o risco?
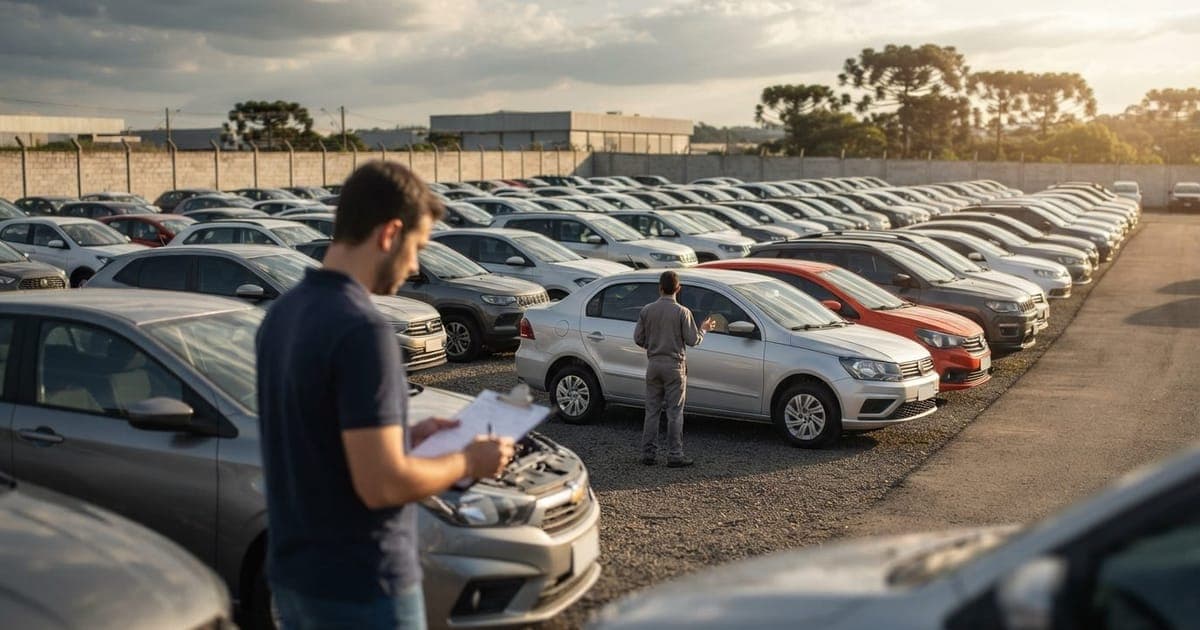
A resposta direta para quem avalia um carro recuperado de financiamento depende do horizonte de uso: a compra só faz sentido financeiro se o comprador planeja ficar com o veículo por pelo menos cinco anos e tem condições de arcar com eventuais reparos imediatos à vista. Um modelo com valor de R$ 70 mil na Tabela Fipe costuma sair em leilões de bancos com deságio entre 20% e 30%, custando entre R$ 49 mil e R$ 56 mil. O desconto inicial de R$ 14 mil a R$ 21 mil parece atrativo, mas esconde limitações contratuais severas no mercado brasileiro.
Mais da metade das seguradoras tradicionais recusa a cobertura compreensiva (colisão, roubo e furto) para veículos arrematados em leilão, mesmo sem histórico de batida. Nas companhias que aceitam emitir a apólice, o limite de indenização integral fixado no contrato raramente atinge 100% da Fipe, estabilizando-se em faixas de 80% a 85%. Somado a isso, o veículo enfrentará uma desvalorização de até 25% em relação ao preço de mercado no momento da revenda particular ou repasse em concessionárias. Sem planejamento de longo prazo, a economia inicial é completamente anulada pelas travas do setor automotivo e securitário.
O impacto no bolso do consumidor brasileiro é ampliado pelo custo elevado dos seminovos e pelas restrições de crédito. Ao tentar economizar na aquisição, muitos compradores descobrem tarde demais que as taxas de juros para financiar um lote de leilão são proibitivas e que a revenda futura exige concessões pesadas de preço. Compreender o funcionamento burocrático e operacional desse mercado é indispensável para evitar que a promessa de economia se transforme em passivo financeiro.
Qual a diferença entre leilão de financeira e de seguradora?
A diferença estrutural reside na causa da apreensão do bem: inadimplência contratual contra sinistro de tráfego. O leilão de financeira, também chamado de recuperação de crédito ou extrajudicial, decorre da falta de pagamento das parcelas de financiamento pelo antigo proprietário (alienação fiduciária). O banco executa a dívida, apreende o carro e o leva a leilão para liquidar o saldo devedor. Esses carros, em sua maioria, chegam sem danos estruturais, conservando a integridade mecânica de fábrica, embora possam apresentar histórico de manutenção preventiva negligenciada nos meses anteriores à retomada.
Já os leilões de seguradora comercializam veículos que sofreram acidentes, enchentes, furto ou roubo com danos significativos, levando à indenização integral do segurado anterior. Esses modelos são classificados tecnicamente pela intensidade das avarias. Enquanto o lote de seguradora lida com reparos de funilaria e substituição de peças críticas de segurança, o lote financeiro costuma preservar as longarinas, o alinhamento de chassi e os componentes originais de montagem, tornando sua recuperação funcional muito mais simples e barata.
O histórico de leilão financeiro aparece no documento do Detran?
Em veículos recuperados exclusivamente por falta de pagamento, não há emissão de anotação de sinistro no Certificado de Registro e Licenciamento de Veículo (CRLV). As regras do Sistema Nacional de Trânsito, sob diretrizes da Secretaria Nacional de Trânsito (Senatran), determinam que apenas veículos com classificação de dano de média ou grande monta recebam o registro indelével de "sinistrado/recuperado" no campo de observações do documento.
A ausência de marcação no CRLV, contudo, não significa que o histórico esteja oculto. O registro da passagem por leilão judicial ou extrajudicial fica permanentemente gravado em bases de dados privadas e públicas que alimentam o setor automotivo. Empresas Credenciadas de Vistoria (ECVs) autorizadas pelos Departamentos Estaduais de Trânsito (Detrans) acessam o histórico de leiloeiros oficiais em todo o território nacional. Portanto, mesmo com o documento limpo perante o órgão de trânsito, qualquer consulta cadastral ou checagem cautelar detalhada revelará que o veículo foi arrematado em praça pública.
Como funciona a aceitação de seguro segundo as regras do mercado?
As seguradoras brasileiras operam sob diretrizes do Conselho Nacional de Seguros Privados (CNSP) e fiscalização da Superintendência de Seguros Privados (Susep), mas detêm autonomia técnica para aceitar ou recusar riscos contratuais. A recusa de cobertura para carros com histórico de leilão financeiro é permitida, desde que a seguradora justifique formalmente a negativa por escrito dentro do prazo legal de até 15 dias após a transmissão da proposta.
Na prática, as seguradoras de grande porte adotam critérios restritivos de subscrição de risco. A justificativa interna do setor é a impossibilidade de aferir com precisão a qualidade da manutenção enquanto o bem esteve com parcelas em atraso ou retido em pátios. Quando uma companhia aceita emitir a apólice para um carro de leilão financeiro:
- A indenização máxima é limitada a 80% ou 85% do valor da Tabela Fipe vigente no mês do sinistro.
- O prêmio cobrado (o custo anual do seguro) não recebe desconto equivalente; em alguns casos, custa até 15% a mais do que a cotação de um modelo idêntico sem passagem por leilão.
- Proteções exclusivas contra terceiros e assistência 24 horas são aceitas com mais facilidade, enquanto o pacote de cobertura compreensiva enfrenta filtros rigorosos.
Motoristas que não abrem mão de proteção financeira integral muitas vezes precisam recorrer a associações de proteção veicular ou seguros de nicho focados exclusivamente em rastreadores contra roubo e furto, que oferecem garantias jurídicas distintas das apólices reguladas pela Susep.
Bancos financiam veículo arrematado em leilão?
A obtenção de financiamento bancário tradicional para veículos com histórico de leilão é extremamente restrita. A esmagadora maioria dos bancos e financeiras de primeira linha nega a alienação fiduciária desses automóveis porque, caso ocorra nova inadimplência, o bem sofrerá desvalorização excessiva em uma segunda retomada, inviabilizando a liquidação da dívida.
Quando uma instituição financeira aceita financiar esse tipo de veículo, exige garantias substanciais. A entrada mínima costuma ser de 40% a 50% do valor do carro, contra os 10% a 20% aceitos em modelos de histórico comum. Adicionalmente, a taxa de juros aplicada inclui um prêmio de risco adicional, elevando o Custo Efetivo Total (CET) do contrato. Na prática, financiar um carro de leilão anula qualquer vantagem de preço, já que os juros elevados superam rapidamente o deságio obtido na compra.
Quanto custa e o que analisa a vistoria cautelar prévia?
Contratar uma vistoria cautelar em uma ECV credenciada é um passo indispensável para quem avalia um veículo desse segmento, custando em média entre R$ 200 e R$ 450 no Brasil, a depender da região e do porte do carro. Esse serviço técnico analisa a procedência documental e o estado físico dos componentes estruturais.
O laudo cautelar investiga itens determinantes:
- Numeração de chassi, motor, câmbio e vidros contra fraudes e adulterações.
- Integridade estrutural: pintura, soldas de fábrica, integridade de longarinas dianteiras e traseiras, painel corta-fogo e caixas de roda.
- Histórico integrado: bloqueios judiciais, roubo e furto pretérito, sinistros de qualquer natureza e passagens por leilões judiciais ou corporativos.
Se o laudo apontar que o lote de leilão financeiro sofreu reparos estruturais não informados (como corte de lataria ou recuperação de painel), o documento recebe o status de "reprovado" ou "aprovado com apontamento". Essa classificação reduz de imediato o valor residual do bem e consolida a recusa em qualquer seguradora tradicional.
Para quem vale a pena comprar e para quem não vale
A viabilidade da compra exige cruzar o perfil do comprador com o comportamento do mercado secundário:
Vale a pena para:
- Quem tem capital integral disponível para arrematar o carro à vista (evitando juros) e reserva técnica de R$ 3 mil a R$ 5 mil para revisão inicial de fluidos, correias, pneus e freios.
- Motoristas que pretendem manter o veículo por um período prolongado (cinco anos ou mais). Com o envelhecimento natural da frota, a perda percentual associada ao leilão dilui-se no valor absoluto de mercado do bem.
- Usuários que aceitam rodar apenas com seguro para terceiros e rastreador dedicado contra roubo e furto, abrindo mão da indenização integral de 100% da Fipe.
Não vale a pena para:
- Compradores que necessitam financiar a maior parte do veículo por meio de crédito bancário tradicional.
- Pessoas que costumam trocar de carro a cada dois ou três anos, já que a barreira de revenda no mercado particular forçará descontos de 20% a 25% na Fipe, além de frequente recusa de lojistas em receber o bem como entrada.
- Motoristas que exigem cobertura integral contra colisão, incêndio e fenômenos naturais emitida por grandes seguradoras nacionais.
Limitações do guia
Este guia aborda exclusivamente veículos leves arrematados em leilões de recuperação de financiamento de instituições financeiras no Brasil. Não cobre as especificidades legais de leilões judiciais trabalhistas ou fiscais, leilões de frotas corporativas de locadoras nem regras aplicáveis a caminhões e motocicletas. As condições de aceitação de seguro e as exigências cadastrais para emissão de apólices variam entre as companhias e podem ser alteradas sem aviso prévio de acordo com a política interna de subscrição de riscos de cada empresa autorizada pela Susep.
Leia também
- Seguro auto sem vistoria é aceito? Regras da Susep e riscos reais
- Rastreador veicular vale a pena em carros até R$ 25 mil?
Ferramentas
Perguntas frequentes
Comprar carro de leilão de financeira compensa financeiramente?
A compra compensa apenas se o comprador possuir capital para pagamento à vista e planejar manter o veículo por pelo menos cinco anos. O deságio de 30% na Tabela Fipe é atrativo inicialmente, mas a desvalorização na revenda e a dificuldade com seguros tradicionais podem anular essa vantagem financeira rapidamente.
O histórico de leilão financeiro fica registrado no documento?
Não há anotação de sinistro no documento do veículo, pois o leilão de financeira é extrajudicial e não envolve danos de montas média ou grande. Contudo, o histórico permanece gravado em bases de dados privadas e é facilmente identificado em vistorias cautelares, o que impacta diretamente a aceitação do mercado.
É possível contratar seguro para veículos vindos de leilão?
A maioria das seguradoras tradicionais recusa cobertura compreensiva para veículos de leilão. Quando aceitam, limitam a indenização a 80% ou 85% da Tabela Fipe e podem cobrar prêmios mais altos. Muitos proprietários acabam recorrendo a associações de proteção veicular ou planos focados apenas em rastreadores para minimizar custos.